
Avant-propos méthodologique
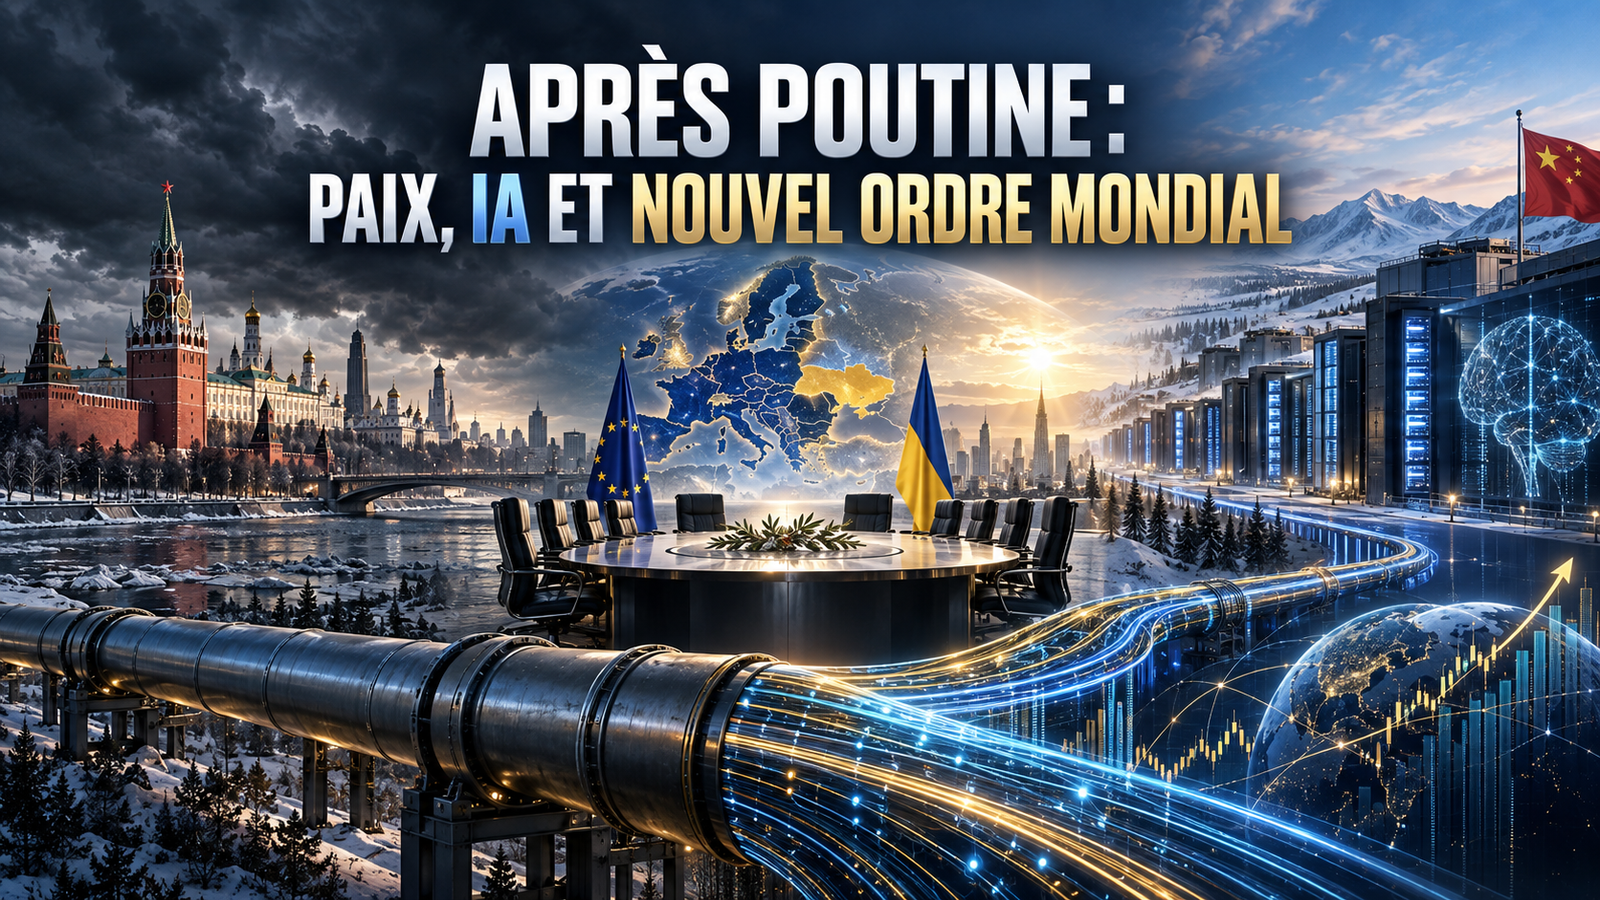
Cet article est un exercice de prospective géopolitique, pas une prévision. Il part d’une hypothèse simple mais radicale — la disparition politique de Vladimir Poutine, suivie d’une paix négociée en Ukraine, d’une levée des sanctions occidentales et d’un basculement de la Russie vers l’économie de l’intelligence artificielle en alliance avec la Chine — pour en dérouler les conséquences plausibles sur la décennie 2027-2037. Au moment de la rédaction (septembre 2026), aucun de ces événements ne s’est produit : le Sénat américain vient au contraire d’adopter de nouvelles sanctions visant le pétrole russe, et l’Union européenne a publié son 21ᵉ train de sanctions le 23 juillet 2026. C’est précisément ce qui rend l’exercice intéressant : nous testons la robustesse d’un scénario de rupture face à une trajectoire actuelle qui va dans le sens inverse.

Partie I — Le choc géopolitique initial
1.1 Un vide de pouvoir aux conséquences imprévisibles
La disparition de Vladimir Poutine, après près d’un quart de siècle au pouvoir, ouvrirait en Russie une période de transition dont l’issue n’a rien d’évident. Deux trajectoires s’opposeraient immédiatement : une continuité assurée par les silovikis (les cercles issus des services de sécurité), défendant la ligne dure sur l’Ukraine, ou une bascule vers une élite technocratique et oligarchique plus pragmatique, lasse du coût économique du conflit et désireuse de reconnexion avec les marchés occidentaux. L’hypothèse retenue ici — signature d’un accord de paix restituant les territoires ukrainiens à l’exception de la Crimée — correspond au second scénario, celui d’une Russie post-Poutine qui choisit la normalisation économique plutôt que la confrontation prolongée.
1.2 La question territoriale : la Crimée comme point de fixation
Le maintien de la Crimée sous souveraineté russe, en échange de la restitution du reste des territoires occupés, correspond à plusieurs propositions de paix déjà évoquées dans les cercles diplomatiques depuis 2024-2025 — la péninsule étant considérée par Moscou comme une ligne rouge non négociable, en raison notamment de la base navale de Sébastopol. Un tel compromis serait vraisemblablement le seul format d’accord politiquement vendable à la fois à un Kremlin post-Poutine soucieux de ne pas apparaître en position de capitulation totale, et à une Ukraine dont l’objectif prioritaire reste la récupération de sa population et de son intégrité territoriale sur le Donbass et le sud du pays.
1.3 La levée des sanctions : un processus, pas un interrupteur
Contrairement à l’intuition, la levée des sanctions occidentales ne serait pas instantanée. L’arsenal actuel — plafonnement du prix du pétrole russe à 47,6 dollars le baril, exclusion bancaire de SWIFT, gel d’avoirs, interdictions sectorielles — représente plus de vingt trains de mesures adoptés depuis 2022, empilés dans des textes juridiques complexes côté européen et américain. Leur démantèlement suivrait plus probablement une séquence progressive et conditionnée : d’abord les sanctions énergétiques (les plus coûteuses économiquement pour l’Europe elle-même), puis les sanctions financières, les sanctions technologiques dual-use restant les plus longues à lever pour des raisons de sécurité nationale. Un délai de 18 à 36 mois entre l’accord de paix et la normalisation complète des échanges serait réaliste.
1.4 La succession : le précédent soviétique et ses limites
L’hypothèse d’un apaisement rapide après la disparition de Vladimir Poutine trouve un appui historique réel : la mort de Staline en 1953 a ouvert une période de « dégel » sous Khrouchtchev, marquée par une détente relative avec l’Occident. Le mécanisme sous-jacent est solide — un successeur n’a pas le même capital politique personnellement investi dans la guerre que le dirigeant qui l’a engagée, ce qui lui permet de désamorcer le conflit sans perdre la face, une option que Poutine lui-même s’est largement fermée depuis 2022. De la même manière, un nouveau pouvoir a structurellement besoin de consolider sa légitimité en interne avant de pouvoir se permettre des aventures extérieures coûteuses, surtout face à une économie de guerre sous tension (inflation, pénuries de main-d’œuvre qualifiée, dépendance croissante à la Chine).
Cette lecture doit toutefois être nuancée sur trois points.
Partie II — Le retour du pétrole et du gaz russes : un choc désinflationniste
2.1 Le mécanisme
Depuis l’interdiction des importations maritimes de pétrole brut russe par l’UE en 2022, l’Europe s’approvisionne à des prix plus élevés auprès d’autres fournisseurs (Moyen-Orient, États-Unis, Norvège), avec des coûts de transport et de couverture de risque supérieurs. La levée des sanctions énergétiques réintroduirait sur le marché européen une offre abondante et géographiquement proche, via les pipelines existants (dont certains segments de Nord Stream pourraient théoriquement être remis en service, sous réserve de leur état technique après les sabotages de 2022).
2.2 Effet sur les prix de l’énergie
Un retour du pétrole et du gaz russes à des volumes proches de l’avant-guerre exercerait une pression baissière significative sur les prix européens de l’énergie — possiblement de l’ordre de 15 à 25 % sur le prix du gaz de gros, par effet de concurrence accrue entre fournisseurs et de réduction des primes de risque géopolitique actuellement intégrées dans les prix.
2.3 Effet sur l’inflation et, en cascade, sur les taux d’intérêt
C’est ici que la boucle se referme sur la question immobilière au cœur de cette analyse. L’énergie pèse directement dans le panier de l’indice des prix à la consommation et indirectement dans presque tous les secteurs (transport, production industrielle, agriculture). Un choc désinflationniste énergétique de cette ampleur donnerait à la Banque centrale européenne une marge de manœuvre pour baisser ses taux directeurs plus rapidement et plus fortement qu’anticipé dans un scénario de statu quo géopolitique — avec un effet mécanique de baisse des taux de crédit immobilier, potentiellement vers la fourchette de 2 à 2,5 % d’ici 2029-2030, un niveau qui n’a plus été observé depuis 2019-2021.
Partie III — La Russie, nouvelle frontière de l’intelligence artificielle ?
3.1 Une tendance déjà amorcée, sanctions ou pas
C’est le point le plus frappant de cette hypothèse : elle n’est pas de la science-fiction pure, elle prolonge une dynamique déjà à l’œuvre. La Sibérie et l’Extrême-Orient russe représentent déjà plus de 15 % de l’empreinte nationale des centres de données, avec la Chine comme principal client. La logique économique est imparable : le froid sibérien assure un refroidissement naturel des serveurs pendant huit à neuf mois par an, quand les centres de données du sud de la Chine dépensent une énergie considérable en climatisation active. Le coût de l’électricité, alimentée par de grands barrages hydroélectriques indépendants des marchés fossiles, s’établit entre 0,045 et 0,065 dollar le kilowattheure dans les zones économiques spéciales de l’Extrême-Orient russe — un niveau très inférieur aux prix américains et européens, eux-mêmes tendus par les tensions énergétiques mondiales. La répression du minage illégal de cryptomonnaies a par ailleurs libéré entre 1,5 et 2 gigawatts de capacité électrique, immédiatement redirigés vers cette infrastructure de calcul.
3.2 Ce que changerait la levée des sanctions
Dans le cadre actuel de sanctions, cette coopération russo-chinoise sur les data centers reste contrainte par l’accès limité aux semi-conducteurs avancés (les puces occidentales les plus performantes, notamment celles de Nvidia, sont soumises à des restrictions d’exportation vers la Russie comme vers la Chine). Une normalisation géopolitique lèverait potentiellement cette contrainte matérielle, ou pousserait à tout le moins la Chine à intensifier le transfert de sa propre production de semi-conducteurs (Huawei, SMIC) vers le territoire russe, dans une logique de bloc technologique alternatif au duopole américano-taïwanais.
3.3 L’alliance avec la robotique chinoise
La Chine investit environ 295 milliards de dollars dans son réseau national de centres de données dédiés à l’IA, et détient une avance mondiale reconnue dans la robotique industrielle et humanoïde (production de moteurs, réducteurs harmoniques, capteurs). Une alliance russo-chinoise combinant l’énergie et le foncier abondants de la Russie avec la capacité industrielle et robotique chinoise dessinerait un pôle technologique alternatif à l’axe américain (Nvidia, hyperscalers, xAI, OpenAI, Anthropic) et à l’Union européenne, qui tente elle-même de construire sa souveraineté avec des acteurs comme Mistral AI et le programme européen de « gigafactories IA » doté de 10 milliards d’euros annoncé fin juillet 2026.
3.4 Les limites de ce scénario
Trois obstacles structurels tempéreraient cette ambition russe : la fuite des cerveaux qui a vidé une partie de l’écosystème scientifique et technologique russe depuis 2022 ; la défiance persistante des investisseurs occidentaux même après une levée formelle des sanctions (le « risque de sanction future » resterait présent dans les primes de risque pendant des années) ; et la dépendance stratégique vis-à-vis de la Chine elle-même, qui pourrait traiter la Russie davantage comme un fournisseur de matières premières et d’énergie que comme un partenaire technologique égal — une dynamique déjà observable dans la relation économique bilatérale actuelle.
Partie IV — Le détroit d’Ormuz et la fin de la doctrine américaine au Moyen-Orient
4.1 Le mécanisme géopolitique
L’hypothèse d’un accord de paix rapide entre Washington et Téhéran, associée à un changement d’administration américaine, s’inscrit dans une logique de reconcentration stratégique déjà largement théorisée par les cercles de politique étrangère américains depuis une décennie : le « pivot vers l’Asie-Pacifique » face à la Chine, qui pousse structurellement les États-Unis à réduire leur empreinte militaire et diplomatique coûteuse au Moyen-Orient pour concentrer leurs ressources sur la rivalité systémique avec Pékin.
4.2 Conséquence économique directe
La sécurisation durable du détroit d’Ormuz — par lequel transite environ un cinquième du pétrole mondial — éliminerait l’une des primes de risque géopolitique les plus persistantes du marché pétrolier. Combiné au retour du pétrole russe évoqué en partie II, cet apaisement produirait un double choc désinflationniste sur l’énergie mondiale, renforçant la capacité des banques centrales à baisser leurs taux directeurs sans risquer une résurgence inflationniste.
Partie V — Synthèse macroéconomique : quel monde en 2037 ?
5.1 Un scénario globalement désinflationniste
L’accumulation de ces chocs positifs (paix en Ukraine, retour de l’offre énergétique russe, sécurisation d’Ormuz) dessinerait un contexte macroéconomique nettement plus favorable que celui de 2022-2026 : moins d’inflation importée, plus de marge de manœuvre monétaire, une reprise de la confiance des investisseurs sur la dette souveraine européenne (dont française), avec un possible resserrement du spread OAT-Bund actuellement élevé.
5.2 Effet sur le crédit et l’immobilier
Dans ce scénario, un retour des taux de crédit immobilier vers 2 à 2,5 % d’ici 2030-2031 serait plausible — un niveau qui redonnerait un puissant pouvoir d’achat immobilier aux ménages et pourrait relancer une dynamique haussière des prix dans les zones tendues comme l’Île-de-France, à l’inverse du scénario de stagnation ou de baisse évoqué dans nos échanges précédents.
5.3 Le risque de nouvelle bulle
Un tel afflux de liquidités bon marché combiné à une demande refoulée depuis plusieurs années comporte aussi un risque classique de surchauffe : c’est le même mécanisme qui a produit la flambée des prix immobiliers de 2016-2021, avant le retournement brutal de 2022. L’histoire économique récente suggère que les phases de taux extrêmement bas engendrent, avec un décalage de plusieurs années, leur propre correction.
5.4 Le quantique, angle mort de ce scénario
Sur l’horizon 2027-2037, l’informatique quantique reste le paramètre le plus incertain. Les grandes puissances (États-Unis, Chine, et dans une moindre mesure l’Europe) investissent massivement dans la course au « quantum advantage » appliqué à la cryptographie, à la simulation moléculaire et à l’optimisation logistique. Une normalisation géopolitique russo-occidentale ne changerait pas fondamentalement cette course, dominée par l’axe Washington-Pékin, mais elle pourrait redistribuer les cartes du financement mondial de la recherche si les tensions budgétaires occidentales (dette publique, charge d’intérêts) se desserraient grâce au contexte désinflationniste décrit plus haut.
Partie VI — Le scénario inverse : et si la guerre s’éternisait, au bénéfice de Washington ?
6.1 Le successeur qui choisit la surenchère plutôt que l’apaisement
Reprenons l’hypothèse à rebours de la partie 1.4 : un gouvernement post-Poutine plus dur encore, porté par des siloviki pour qui la poursuite de la guerre n’est plus un choix stratégique mais une question de survie politique et de réputation nationale. Dans les régimes autoritaires en transition, l’image de puissance projetée à l’extérieur sert fréquemment de substitut à la légitimité électorale qui fait défaut à l’intérieur — un mécanisme déjà documenté dans les transitions post-autoritaires du XXe siècle. Un nouveau chef d’État qui capitulerait sur l’Ukraine risquerait d’apparaître faible face aux siloviki eux-mêmes, l’exposant à une contestation interne bien plus dangereuse pour lui qu’un enlisement du conflit. Dans ce scénario, la guerre ne s’arrête pas — elle devient au contraire un pilier de légitimation du nouveau pouvoir.
6.2 L’hypothèse d’un intérêt stratégique américain à la prolongation du conflit
C’est une hypothèse qui mérite d’être prise au sérieux : au-delà des postures officielles de médiation affichées par l’administration Trump, plusieurs faits économiques concrets suggèrent que la prolongation du conflit sert des intérêts américains tangibles, indépendamment de la rhétorique diplomatique.
6.3 Ce que cela signifie pour les taux d’intérêt : le scénario du statu quo prolongé
Si cette lecture se confirme, la conséquence est directe : rien ne change structurellement, et c’est précisément le problème. Le statu quo géopolitique actuel — guerre gelée ou prolongée, sanctions maintenues, Europe durablement dépendante du gaz américain plus cher que ne l’était le gaz russe par gazoduc — signifie que la prime de risque énergétique et géopolitique continue de peser sur l’inflation européenne, donc sur les taux directeurs de la BCE, donc sur le taux de crédit immobilier de tout emprunteur. Contrairement au scénario de paix développé dans les parties précédentes, aucun choc désinflationniste ne viendrait desserrer la contrainte monétaire : les taux resteraient vraisemblablement dans la fourchette actuelle de 3 à 4 %, avec un risque de nouvelle tension à la hausse si un événement supplémentaire (nouvelle escalade, incident majeur) venait perturber les flux énergétiques déjà recomposés autour de la dépendance américaine.
Partie VII — Synthèse comparative : taux, dette, bourse, immobilier
7.1 Scénario A — Paix rapide (parties I à V)
Taux d’intérêt. Baisse progressive vers 2 à 2,5 % d’ici 2030-2031, portée par le double choc désinflationniste énergétique (retour du pétrole/gaz russe, sécurisation d’Ormuz). La BCE retrouverait des marges de manœuvre qu’elle n’a plus eues depuis 2021.
7.2 Scénario B — Guerre prolongée, statu quo américain (partie VI)
Taux d’intérêt. Stagnation dans la fourchette actuelle, 3 à 4 %, sans catalyseur de baisse significative. Risque de tension ponctuelle à la hausse en cas de nouvel épisode géopolitique (escalade militaire, incident énergétique), sans retour possible aux niveaux de 2019-2021 tant que la prime de risque énergétique européenne persiste.
7.3 Tableau récapitulatif
| Indicateur | Scénario A — Paix rapide | Scénario B — Guerre prolongée |
|---|---|---|
| Taux crédit immobilier (horizon 2031) | ≈ 2 à 2,5 % | ≈ 3 à 4 %, stable ou en tension |
| Dette publique française | Desserrement relatif | Aggravation, charge d’intérêts croissante |
| Bourse européenne | Rattrapage possible, prime de risque en baisse | Sous-performance persistante face aux USA |
| Bourse américaine | Performance plus neutre, fin de rente géopolitique | Surperformance portée par énergie/défense/tech |
| Marché immobilier résidentiel (zones tendues) | Reprise haussière plausible | Stagnation ou poursuite de la baisse |
| Intérêt rétrospectif d’un crédit à taux fixe souscrit en 2026 | Faible a posteriori (le marché offre ensuite mieux) | Élevé a posteriori (protection contre la remontée) |
7.4 Le paradoxe structurel pour tout emprunteur à taux fixe
Ces deux scénarios dessinent un paradoxe classique de la théorie de la couverture financière, applicable à n’importe quel emprunteur ayant souscrit un crédit à taux fixe dans le contexte actuel (3 à 4 %) : le scénario le plus favorable à l’économie dans son ensemble (la paix, la désinflation) est aussi celui qui rend, a posteriori, un taux fixe contracté aujourd’hui moins avantageux — puisque le marché aurait ensuite offert des conditions meilleures. À l’inverse, le scénario le plus défavorable à l’économie (guerre prolongée, stagnation) est celui où ce même taux fixe s’avère avoir été la décision la plus protectrice. Un crédit à taux fixe fonctionne ainsi comme une assurance implicite contre le scénario B, dont la prime se paie sous la forme d’un renoncement au plein bénéfice du scénario A si celui-ci venait à se matérialiser. C’est un arbitrage structurel que tout emprunteur immobilier fait, souvent sans le formuler explicitement, au moment de choisir entre taux fixe et taux variable.
Partie VIII — Effets de second ordre : devises, or, industrie de défense
8.1 Le taux de change euro-dollar
Dans le scénario A (paix, désinflation), l’euro aurait vocation à se renforcer face au dollar : la levée de la prime de risque géopolitique européenne et le resserrement du différentiel de taux entre la BCE et la Réserve fédérale sont des déterminants classiques de l’appréciation d’une devise. Dans le scénario B, la dépendance énergétique prolongée de l’Europe vis-à-vis des exportateurs américains de GNL constituerait au contraire un facteur structurel de faiblesse de l’euro, la facture énergétique en dollars pesant mécaniquement sur la balance commerciale européenne.
8.2 L’or et les valeurs refuges
Le cours de l’or, déjà porté depuis 2022 par la défiance croissante envers la dette souveraine occidentale et les tensions géopolitiques, suivrait des trajectoires opposées selon le scénario. Dans le scénario A, une détente géopolitique durable réduirait la demande de couverture et pourrait entraîner une correction du métal précieux après plusieurs années de hausse. Dans le scénario B, la persistance des tensions (guerre prolongée, défiance sur la dette française et plus largement occidentale) continuerait au contraire de soutenir la demande d’actifs refuges, un mouvement déjà largement documenté par les achats massifs de banques centrales, notamment asiatiques, depuis 2022.
8.3 L’industrie de défense, gagnante dans les deux scénarios
C’est l’un des rares secteurs dont la trajectoire resterait positive quel que soit le scénario retenu. Le réarmement européen engagé depuis 2022 (relèvement des budgets de défense vers 2 %, voire 3,5 % du PIB dans plusieurs pays de l’OTAN) constitue un mouvement structurel difficilement réversible à court terme, y compris en cas de paix en Ukraine : la doctrine de dissuasion face à une Russie jugée durablement imprévisible, quel que soit son régime, pousserait les États européens à maintenir un effort de réarmement soutenu pendant au moins une décennie, indépendamment de l’issue du conflit lui-même.
Partie IX — Le risque pandémique structurel et la course de vitesse technologique
9.1 Une théorie qui rejoint un consensus scientifique déjà établi
La théorie d’un raccourcissement de l’intervalle entre grandes épidémies n’est pas une intuition isolée : elle recoupe un champ de recherche scientifique déjà bien documenté, celui du « spillover » zoonotique — le passage d’un pathogène de l’animal à l’humain. La littérature scientifique identifie cinq grands facteurs anthropiques à l’origine de l’augmentation de ce risque : le changement climatique, la dynamique démographique humaine, l’élevage intensif, l’intensification agricole et la perte de biodiversité. Les épidémies et pandémies d’origine zoonotique sont déjà décrites comme devenant plus fréquentes et plus sévères dans la littérature scientifique récente.
9.2 Le mécanisme écologique précis
Le mécanisme documenté fonctionne exactement comme cette intuition le suggère. La déforestation et l’urbanisation rapprochent mécaniquement les populations humaines des réservoirs sauvages de pathogènes, en réduisant la distance-tampon qui séparait traditionnellement les écosystèmes sauvages des zones habitées. Le cas du virus Nipah, dont le réservoir naturel — les chauves-souris frugivores — est particulièrement sensible aux variations climatiques, illustre ce mécanisme avec précision : la déforestation et la hausse des températures au Bangladesh et en Inde ont poussé ces animaux à se nourrir plus près des habitations humaines, notamment dans les palmiers à sucre exploités pour la sève, contaminée par leur salive ou leur urine. Le virus Nipah, sans vaccin ni traitement curatif à ce jour, affiche des taux de létalité pouvant atteindre 94 % lors de certaines flambées passées — un ordre de grandeur qui donne une mesure concrète du risque d’une mortalité croissante des futurs agents pathogènes.
9.3 La question de la fréquence : un raccourcissement documenté mais difficile à quantifier précisément
Les publications scientifiques les plus récentes (2025-2026) confirment la tendance à la hausse en fréquence et en sévérité des émergences zoonotiques, sans toutefois permettre une projection chiffrée précise de l’intervalle moyen entre deux pandémies majeures — la comparaison directe entre les grandes pandémies historiques (grippe espagnole 1918, VIH, SRAS 2003, grippe H1N1 2009, MERS 2012, Covid-19 2020) reste rendue complexe par l’hétérogénéité des données de surveillance, en particulier pour les zoonoses négligées dans les régions les moins bien équipées en infrastructures de santé publique. Ce qui fait consensus, en revanche, c’est le sens de la tendance : les cinq facteurs anthropiques cités en 9.1 sont eux-mêmes en accélération sur les dernières décennies, ce qui rend l’hypothèse d’un raccourcissement de l’intervalle entre événements pandémiques scientifiquement plausible, même si son ampleur exacte reste débattue.
9.4 L’accélération de la réponse technologique : l’IA a déjà fait ses preuves
C’est ici que la contrepartie technologique trouve son appui le plus solidement documenté. Le développement des vaccins à ARN messager contre la Covid-19 a constitué le premier test grandeur nature de l’intelligence artificielle appliquée à la réponse pandémique : des modèles d’apprentissage automatique ont permis d’identifier la protéine spike comme cible antigénique optimale et d’accélérer des étapes de développement vaccinal traditionnellement longues de plusieurs années, ramenées à quelques mois — un changement d’échelle qualifié de transformateur par la littérature de synthèse publiée depuis.
9.5 L’apport combiné de la robotique et du quantique
Le triptyque IA, robotique et informatique quantique correspondrait à trois maillons complémentaires d’une même chaîne de réponse pandémique accélérée. L’IA identifierait les cibles thérapeutiques et concevrait les candidats-molécules ; la robotique de laboratoire (criblage à haut débit automatisé, synthèse chimique robotisée) permettrait de produire et tester physiquement des milliers de candidats en parallèle, sans les limites de cadence du travail humain en laboratoire ; l’informatique quantique, encore expérimentale à ce stade pour ce type d’application, promet à terme d’accélérer radicalement la simulation des interactions moléculaires complexes, aujourd’hui l’une des tâches les plus coûteuses en puissance de calcul classique. Cette combinaison, si elle mûrit sur la décennie 2027-2037, pourrait effectivement comprimer davantage encore le délai entre l’identification d’un nouveau pathogène et la mise à disposition d’une réponse thérapeutique ou vaccinale — sans toutefois éliminer le temps biologique incompressible des essais cliniques évoqué plus haut.
9.6 Synthèse : une course de vitesse, pas une garantie
Cette théorie dessine ainsi une authentique course de vitesse entre deux courbes structurelles : d’un côté, une fréquence et une sévérité croissantes des émergences zoonotiques, portées par des dynamiques écologiques et climatiques déjà engagées et difficilement réversibles à court terme ; de l’autre, une capacité de réponse technologique elle-même en accélération exponentielle, mais dont le maillon le plus lent — la validation clinique et réglementaire sur l’organisme humain — n’a pour l’instant pas connu la même compression radicale que les étapes de conception amont. L’issue de cette course reste ouverte : elle dépendra autant des progrès computationnels que des choix politiques de financement de la surveillance épidémiologique et de la préparation pandémique, un chantier que plusieurs publications scientifiques de 2026 continuent d’identifier comme structurellement sous-financé au regard du retour sur investissement qu’il procurerait.
Conclusion : trois angles, un même enseignement
Sources principales consultées : Conseil de l’Union européenne (chronologie des sanctions), France 24, La Presse, bne IntelliNews, Enerzine, IT Social, Le Grand Continent, IEEFA, Connaissance des Énergies, Euronews, Ports et Corridors, Science Advances, The Lancet Infectious Diseases, ScienceDirect, PMC/NCBI, Frontiers in Chemistry, CIDRAP. Article rédigé à titre prospectif et spéculatif ; aucune information ne doit être interprétée comme une prévision certaine.
En savoir plus sur Glorieux Geek
Subscribe to get the latest posts sent to your email.



1 Comment