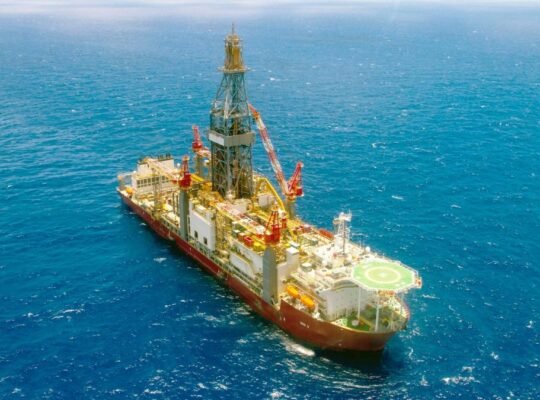
Deux forces contraires à la croissance ont convergé ce mercredi pour plomber la cote parisienne : le prix du pétrole repart à la hausse, et les taux d’emprunt souverains bondissent à nouveau. La Bourse de Paris a reculé dans cette configuration peu favorable aux actifs risqués, rappelant à quel point les marchés actions restent otages de variables macroéconomiques qu’ils ne maîtrisent pas.
Pourquoi le pétrole perturbe les marchés actions en ce moment
La remontée du cours du brut exerce une pression inflationniste que les banquiers centraux ne peuvent ignorer. Quand le prix de l’énergie repart à la hausse, les anticipations de baisses de taux directeurs s’éloignent, ce qui renchérit le coût du financement pour les entreprises. Pour les marchés actions, un pétrole cher en période de taux élevés constitue un double frein : il comprime les marges opérationnelles et réduit les valorisations en augmentant le taux d’actualisation des flux futurs. L’équation est simple mais redoutable.
Les valeurs les plus sensibles à cette dynamique sont les industrielles et les foncières, dont les modèles économiques reposent en grande partie sur la dette. Les secteurs défensifs comme les utilities ou la consommation de base résistent mieux, mais ils ne compensent pas à eux seuls le repli de l’indice.
Des taux d’emprunt qui ne redescendent plus
Le « bond des taux d’emprunt » évoqué dans les sources est le véritable signal d’alarme de cette séance. Les rendements obligataires progressent, ce qui signifie que le marché anticipe soit une inflation durable, soit un endettement public croissant nécessitant de rémunérer davantage les créanciers. Dans les deux cas, l’attrait relatif des actions diminue : pourquoi prendre le risque d’un titre en Bourse quand les obligations d’État rapportent davantage avec une sécurité bien supérieure ?
« Le passeport et la composition sectorielle dictent les performances en Bourse », selon les analystes d’Ostrum AM, soulignant que l’origine géographique et les pondérations sectorielles d’un indice déterminent aujourd’hui autant sa trajectoire que les fondamentaux microéconomiques des entreprises qui le composent.
Cette observation d’Ostrum AM pointe une réalité structurelle du moment : un investisseur exposé à un indice fortement pondéré en valeurs énergétiques ou financières enregistre une expérience radicalement différente de celui investi sur un indice tech. La dispersion des performances entre marchés et entre secteurs n’a jamais été aussi forte depuis plusieurs années, rendant la diversification encore plus stratégique.
Ce que cela révèle sur la fragilité actuelle des marchés européens
La Bourse de Paris illustre un problème plus large : les indices européens restent sous-pondérés en valeurs de croissance et surexposés à des secteurs cycliques (industrie lourde, automobile, luxe à marge variable). Cette composition sectorielle les rend particulièrement vulnérables aux chocs externes comme une remontée des prix de l’énergie, là où Wall Street, plus orientée vers la technologie et la santé, absorbe mieux ce type de turbulences.
La hausse simultanée des taux et du pétrole ressemble à s’y méprendre au scénario de 2022, quand la stagflation avait lourdement pénalisé les portefeuilles. Les banquiers centraux européens se retrouvent dans une position inconfortable : assouplir trop vite leur politique, c’est risquer de relancer l’inflation importée via l’énergie ; maintenir des taux élevés, c’est fragiliser une croissance déjà poussive en zone euro.
À retenir
- Double pression sur les actions : la remontée du pétrole et le bond des taux d’emprunt pèsent simultanément sur la Bourse de Paris ce mercredi.
- Composition sectorielle décisive : les indices européens, cycliques et peu exposés à la tech, souffrent plus que Wall Street dans ce contexte.
- Risque de répétition 2022 : l’association taux hauts + énergie chère rappelle la stagflation qui avait sévèrement pénalisé les marchés actions il y a quatre ans.
Pour les épargnants et investisseurs particuliers, cette séance est un rappel que la diversification géographique et sectorielle n’est pas un luxe mais une nécessité. Les marchés restent dans un régime de forte sensibilité aux surprises macroéconomiques, et Paris en particulier paie cash le prix de sa dépendance aux secteurs traditionnels. Ceux qui espéraient une accalmie rapide devront sans doute patienter jusqu’à ce que le brut retrouve une trajectoire plus stable et que les banques centrales envoient des signaux clairs sur leur calendrier d’assouplissement.
En savoir plus sur Glorieux Geek
Subscribe to get the latest posts sent to your email.