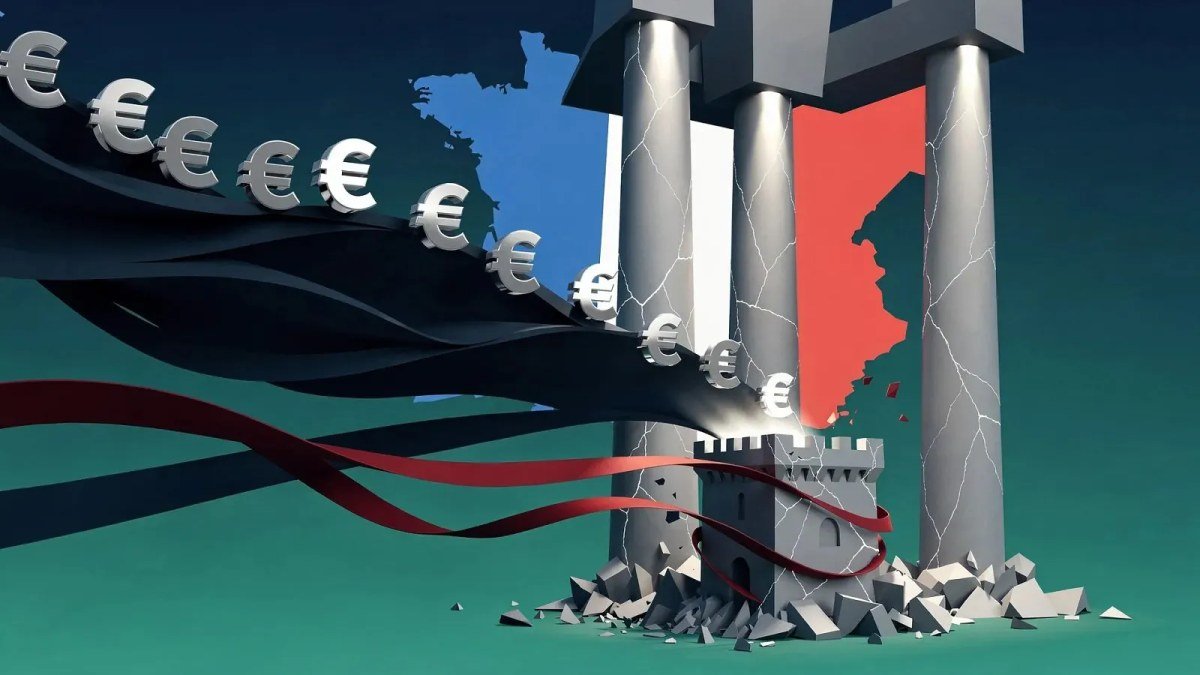
Cinq pour cent. C’est le taux d’emprunt à 10 ans que la France frôle désormais sur les marchés obligataires, un seuil psychologique qui en dit long sur la méfiance des investisseurs. Mercredi 14 octobre, en marge de l’assemblée annuelle du FMI à Bangkok, la directrice générale du Fonds monétaire international, Kristalina Georgieva, a formulé un avertissement clair à destination de Paris : retrouver la confiance des marchés « faudra du temps », quels que soient les efforts budgétaires entrepris.
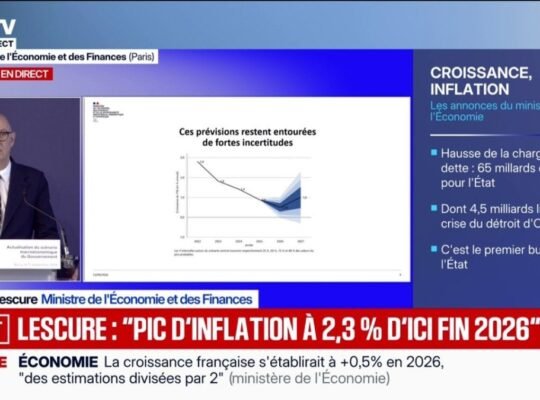
Le calendrier est pourtant serré. L’Assemblée nationale a entamé mardi l’examen du budget 2027, avec pour objectif affiché de ramener le déficit public à 5 % du PIB l’année prochaine. Un chiffre qui reste lui-même très éloigné des 3 % exigés par les règles européennes, et dont l’adoption même paraît incertaine dans un contexte de fragmentation politique et d’approche de la présidentielle de 2027. Quand la crédibilité budgétaire d’un pays dépend autant du calendrier électoral que des chiffres réels, les marchés ont toutes les raisons de se montrer prudents.
Quand les marchés sanctionnent l’incertitude politique autant que le déficit
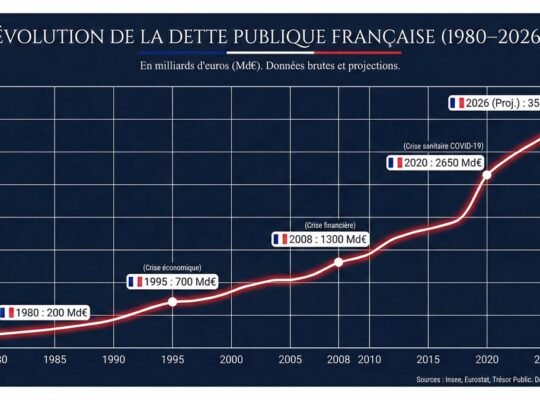
Ce qui frappe dans la situation française, c’est la double peine : une dégradation des fondamentaux économiques couplée à une instabilité gouvernementale persistante. Les investisseurs n’achètent pas seulement un taux de rendement, ils achètent une promesse de stabilité. Or la France cumule un déficit structurel élevé, une dette publique en hausse continue et une Assemblée nationale sans majorité capable de voter un budget sans négociations laborieuses. Le taux français à 10 ans qui approche les 5 % n’est pas seulement un chiffre comptable : c’est le prix de l’incertitude politique traduit en points de base.
« Trop de pays n’ont pas profité de la reprise post-pandémie pour reconstituer leurs marges de manœuvre budgétaires. Chaque nouveau choc a fait grimper davantage le niveau d’endettement. », Kristalina Georgieva, directrice générale du FMI, Bangkok, 14 octobre 2026
Cette observation de Georgieva vaut bien au-delà de la France. Des États-Unis au Japon, en passant par la plupart des économies européennes, les rendements obligataires ont atteint des niveaux inédits depuis le début des années 2000. Aux États-Unis, les bons du Trésor à 10 et 30 ans ont touché des sommets absents depuis 2002. La pandémie, la guerre en Ukraine, le choc énergétique : autant de crises qui ont contraint les gouvernements à ouvrir les vannes budgétaires sans les refermer ensuite. Le problème est donc systémique, mais la France y occupe une place particulièrement inconfortable parmi les économies dites avancées.
Ce que le budget 2027 peut, et ne peut pas, changer rapidement
La trajectoire descendante du déficit que vise le gouvernement est une condition nécessaire, mais clairement insuffisante aux yeux du FMI. Même si le budget était adopté sans encombre (ce qui est loin d’être acquis), les marchés obligataires jugent sur la durée, pas sur les intentions affichées. Il faut des années de résultats concordants pour inverser une perception négative ancrée. La France a accumulé des déficits consécutifs depuis trop longtemps pour espérer un retournement rapide de la confiance des créanciers internationaux.
Ce que le FMI appelle une restauration « d’urgence » de la discipline budgétaire dans les économies développées n’est pas une injonction abstraite : c’est la reconnaissance que les taux d’intérêt élevés coûtent désormais très cher aux États surendettés. Chaque point de base supplémentaire sur le taux à 10 ans, c’est des milliards d’euros de charge d’intérêts supplémentaires dans les années à venir. La fenêtre pour agir se referme progressivement, et repousser l’assainissement à l’après-présidentielle 2027 serait un pari risqué sur la patience des marchés.
À retenir
- Taux d’emprunt à 10 ans : la France frôle les 5 %, un niveau qui traduit la méfiance des marchés envers la stabilité politique et budgétaire du pays.
- Budget 2027 en examen : l’objectif est un déficit à 5 % du PIB, mais son adoption reste très incertaine faute de majorité à l’Assemblée.
- Avertissement du FMI : Kristalina Georgieva juge que le redressement budgétaire prendra du temps et que les économies avancées doivent restaurer « d’urgence » leur discipline financière.
Au fond, le message de Bangkok est d’une clarté froide : la France n’est pas seule dans ce mauvais élèves, mais elle cumule des handicaps que d’autres n’ont pas. Quand la crédibilité budgétaire se construit sur des décennies et se perd en quelques années de déficits répétés, le chemin du retour est rarement aussi court qu’on le souhaiterait.
En savoir plus sur Glorieux Geek
Subscribe to get the latest posts sent to your email.