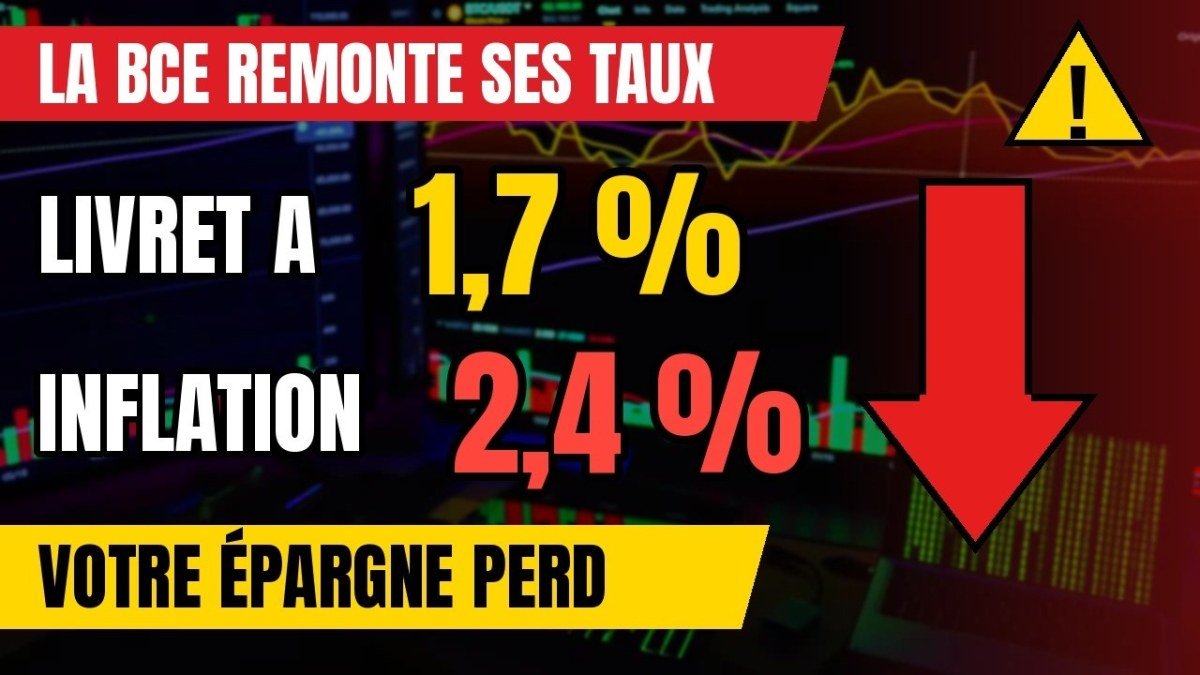
Les taux d’intérêt sont de retour, et ils changent tout. Après des années de politique monétaire ultra-accommodante, les taux ont franchi de nouveaux seuils ces dernières semaines, redessinant en profondeur le paysage de l’épargne pour des millions de Français. Bonne nouvelle pour certains, mauvaise pour d’autres : mieux vaut comprendre rapidement de quel côté on se trouve.
Pourquoi les taux remontent-ils maintenant ?
La remontée n’est pas sortie de nulle part. Elle s’inscrit dans un mouvement amorcé bien avant cet automne, porté par la lutte contre l’inflation et les ajustements successifs des banques centrales. Ce qui est nouveau, c’est l’ampleur de la vague : après un été mouvementé, de nouveaux seuils ont été franchis en quelques semaines à peine, selon Le Monde. La vitesse du mouvement surprend y compris les professionnels, et force chaque épargnant à revoir ses arbitrages.
Qui profite concrètement de cette remontée ?
Les gagnants les plus évidents sont ceux qui détiennent des produits à taux variables ou qui arrivent à échéance et peuvent être réinvestis dans un contexte plus favorable. Les livrets réglementés suivent en partie le mouvement, et les obligations nouvellement émises offrent des rendements supérieurs à ceux d’il y a deux ans. L’épargnant qui disposait de liquidités en attente retrouve enfin des supports rémunérés sans prise de risque excessive. Les fonds monétaires, longtemps laissés pour morts, retrouvent aussi une pertinence réelle dans un portefeuille diversifié.
Qui risque d’y perdre des plumes ?
Le revers de la médaille est tout aussi concret. Les détenteurs de fonds obligataires à long terme investis pendant la période des taux bas voient mécaniquement la valeur de leurs parts baisser : quand les taux montent, le prix des obligations existantes chute, c’est une loi mathématique de base. Les assurances-vie investies en fonds euros exposés aux obligations longues ne sont pas épargnées. Même chose pour les emprunteurs : un crédit immobilier ou à la consommation négocié dans cet environnement coûte sensiblement plus cher qu’il y a dix-huit mois.
« La remontée des taux crée autant de risques que de nouvelles opportunités » pour les épargnants français, résume Le Monde dans son analyse de la situation actuelle des placements.
Quels placements méritent une attention particulière ?
Dans ce contexte, plusieurs supports méritent d’être passés au crible :
- Livrets réglementés (Livret A, LDDS) : taux revus périodiquement, sans risque en capital, mais plafonds limités.
- Obligations d’État à court terme : rendement retrouvé, duration faible, exposition réduite à la hausse des taux.
- Fonds euros en assurance-vie : à surveiller selon la composition du portefeuille obligataire sous-jacent.
- Immobilier financé à crédit : la rentabilité recule mécaniquement si le coût de l’emprunt dépasse le rendement locatif.
Faut-il revoir toute sa stratégie d’épargne ?
Pas nécessairement tout revoir, mais ignorer le mouvement serait une erreur. La règle de base reste valable : l’horizon de placement conditionne le choix du support. Un épargnant qui place à court terme bénéficie directement de la remontée ; celui qui investit sur vingt ans peut se permettre de traverser les cycles sans paniquer. Ce qui change, c’est que les placements sans risque redeviennent concurrentiels face aux actifs risqués, ce qui modifie le calcul de ce qu’on appelle la prime de risque : accepter de perdre potentiellement en capital doit de nouveau se justifier par un surcroît de rendement espéré réellement significatif.
À retenir
- Nouveaux seuils franchis : les taux ont accéléré leur remontée ces dernières semaines, changeant les règles du jeu pour l’épargne.
- Gagnants et perdants coexistent : liquidités et livrets bénéficient du mouvement, les obligations longues déjà détenues en souffrent.
- Arbitrage nécessaire : l’horizon de placement reste le critère décisif pour adapter sa stratégie sans céder à la panique.
L’incertitude principale reste la durée et l’ampleur du mouvement. Personne ne sait si les taux se stabiliseront à ces niveaux ou continueront de grimper, et les banques centrales elles-mêmes conditionnent leurs décisions à des données économiques fluctuantes. Dans ce brouillard, la diversification et la prudence sur les maturités longues restent les seuls points de repère véritablement solides.
En savoir plus sur Glorieux Geek
Subscribe to get the latest posts sent to your email.