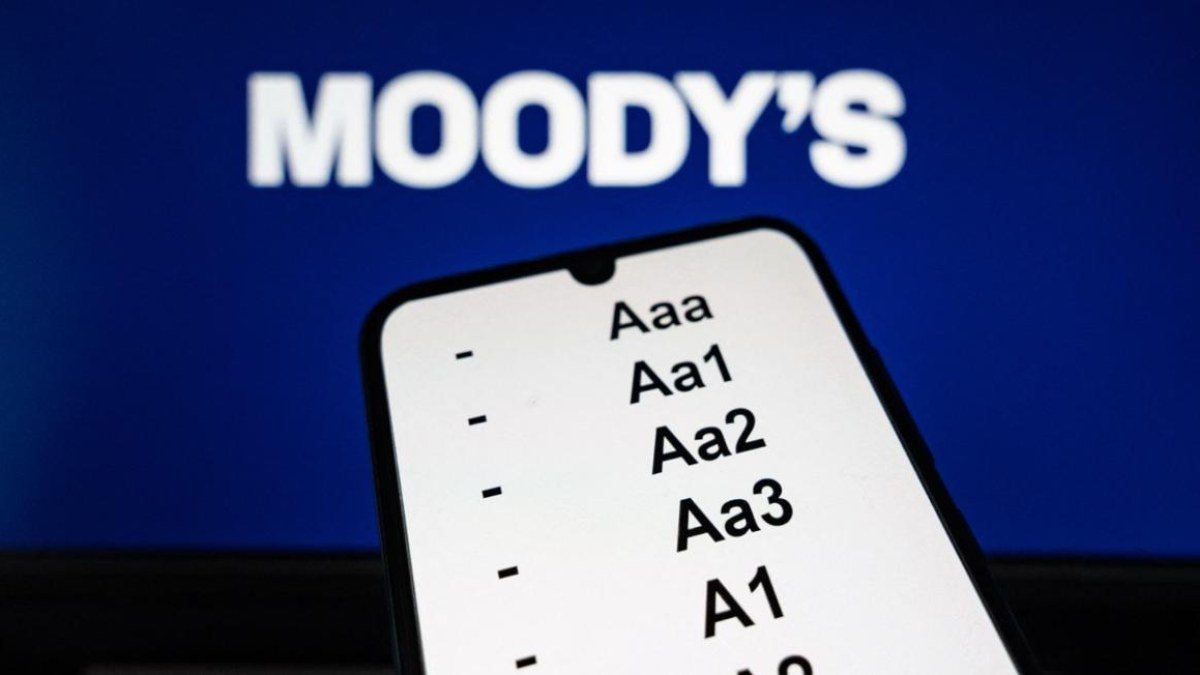
Le couperet était attendu, et il est tombé aujourd’hui même : Moody’s s’apprête à abaisser ce vendredi soir la note de la dette souveraine française de Aa3 à A1, alignant ainsi son jugement sur ceux de Fitch et Standard & Poor’s, qui classent déjà la France à A+. Pour les finances publiques hexagonales, ce n’est pas une surprise, c’est l’aboutissement logique d’une trajectoire préoccupante documentée depuis plusieurs années. Ce qui ne rend pas le signal moins douloureux.
Pour comprendre la portée du geste, il faut rappeler ce que signifie concrètement une note de crédit souverain. Moody’s évalue la capacité d’un État à rembourser ses emprunts. Aa3, la note actuelle de la France, correspond à une dette « de bonne qualité ». A1, un cran en dessous, reste dans la catégorie investissement, loin du territoire spéculatif. Sur le papier, rien de dramatique donc. Sauf que le contexte dans lequel cette décision intervient est particulièrement délicat.
Mercredi, le taux auquel la France emprunte sur dix ans a franchi le seuil symbolique de 5% pour la première fois depuis 2002. Autrement dit, les marchés ont devancé Moody’s. Les investisseurs réclament une prime de risque croissante pour prêter à l’État français, ce qui renchérit mécaniquement le coût du service de la dette. Pendant ce temps, le déficit public campe obstinément au-dessus de 5% du PIB : 5,1% en 2025, 5,4% attendus en 2026, et encore 5% projetés pour 2027. Ce n’est pas un accident de parcours, c’est une tendance structurelle.
Éric Dor, directeur des études économiques de l’Iéseg, cité par plusieurs médias dont Économie Matin, juge le passage à A1 « très plausible ». Son diagnostic repose sur trois facteurs qui se nourrissent mutuellement : un déficit public très élevé, un endettement qui refuse de se stabiliser, et une croissance insuffisante pour alléger naturellement la facture. C’est précisément ce triptyque maudit qui distingue une dégradation ponctuelle d’un signal systémique.
« Un déficit public très élevé, un endettement qui ne se stabilise pas et une croissance insuffisante pour alléger facilement la facture. », Éric Dor, directeur des études économiques de l’Iéseg
La dette publique française devrait atteindre 121,7% du PIB en 2027, un niveau qui dépasse celui de tous les autres pays de l’Union européenne aussi bien notés par Moody’s, à l’exception de l’Italie et de la Grèce. La comparaison est éloquente : se retrouver dans le même registre de risque perçu que Rome et Athènes n’est pas une position enviable pour Paris. Le « spread », c’est-à-dire l’écart de taux entre la France et l’Allemagne (référence de solidité budgétaire en zone euro), continue de se creuser, ajoutant à la pression sur les emprunteurs publics français.
Certains économistes agitent depuis plusieurs semaines le spectre d’une intervention de la Banque centrale européenne pour soutenir la dette française si les tensions s’emballaient. Mais la réponse courte est que la BCE n’intervient pas à la demande et certainement pas pour compenser une trajectoire budgétaire volontairement non corrigée. Le mécanisme de transmission de la politique monétaire (TPI) existe théoriquement, mais il est assorti de conditions strictes : le pays demandeur doit respecter ses engagements budgétaires vis-à-vis de l’Union européenne. Ce n’est pas exactement la situation de la France en ce moment.
La décision de Moody’s intervient au pire moment politiquement : les discussions sur le budget 2027 s’annoncent difficiles, dans un contexte social et parlementaire tendu. Chaque dégradation de note rend mécaniquement le prochain emprunt plus cher, ce qui creuse encore le déficit, ce qui fragilise encore la note. Ce cercle vicieux n’est pas une fatalité, mais il exige des choix budgétaires que les gouvernements successifs ont jusqu’ici répugné à assumer vraiment. La France reste, répétons-le, en catégorie investissement. Mais la marge se rétrécit, et les marchés le savent avant même que Moody’s ait publié sa décision officielle ce soir.
À retenir
Au fond, une dégradation de note ne déclenche pas une catastrophe immédiate, surtout quand elle est largement anticipée. Elle matérialise en revanche un constat que les chiffres répétaient depuis des mois. La vraie question n’est pas ce que Moody’s écrit ce soir : c’est ce que Paris compte faire du message.
En savoir plus sur Glorieux Geek
Subscribe to get the latest posts sent to your email.